
Um relatório de desperdício de alimentos é um registro diário de tudo que foi comprado e não virou venda, com sete campos fixos, fechado uma vez por semana e convertido em percentual do faturamento. Não é um documento de sustentabilidade nem um relatório para pendurar na parede. É a única forma de descobrir por que o CMV do seu restaurante fecha acima do que a ficha técnica prometia.
Essa distinção importa porque a maior parte do desperdício de restaurante é invisível no caixa. O dinheiro já saiu na compra. O prejuízo aparece no fim do mês como um CMV alto sem causa aparente, e o dono acaba culpando o preço do fornecedor quando o problema estava no pré-preparo, na câmara fria ou na balança que ninguém usa.
O tamanho do buraco não é opinião. Segundo o Índice de Desperdício de Alimentos 2024, do Programa das Nações Unidas para o Meio Ambiente, os serviços de alimentação respondem por 28% de todo o desperdício de alimentos no mundo, atrás apenas dos domicílios. O Ministério da Agricultura e Pecuária separa os dois conceitos que costumam ser confundidos: perda acontece antes do varejo, nas fases de produção, armazenamento, embalagem e transporte, e desperdício é o que ocorre no varejo e no consumo final, incluindo restaurantes. O seu relatório mede a segunda parte, que é justamente a que você controla.
Se o seu estoque ainda não tem rotina de conferência, comece pelo básico antes do relatório: sem controle de validade e estoque minimamente organizado, o relatório de desperdício vira uma lista de sintomas sem causa.
O modelo: sete campos e nada além disso
Relatório de desperdício morre por excesso de campo. Se a pessoa que está fechando a cozinha às 23h precisa preencher doze colunas, ela vai preencher três e inventar as outras nove. O modelo abaixo tem o mínimo que permite calcular e decidir.
| Campo | O que registrar | Por que ele existe |
|---|---|---|
| Data e turno | 18/03, jantar | Revela se a perda é de um turno, de um dia da semana ou de uma pessoa específica |
| Item | Peito de frango em cubos | Sem o item não dá para valorizar a perda nem cruzar com a ficha técnica |
| Quantidade | 1,4 kg | Peso ou unidade, nunca “um pouco” ou “meia caixa”. Exige balança na área de descarte |
| Etapa | Pré-preparo, estoque, cocção, expedição ou salão | Localiza o ponto do processo onde o dinheiro vaza |
| Motivo | Validade vencida | Lista fechada, com no máximo sete opções. Campo livre aqui destrói o relatório |
| Responsável pelo registro | Nome de quem anotou | Não serve para punir. Serve para saber a quem perguntar quando o número parecer estranho |
| Valor | R$ 27,30 | Quantidade multiplicada pelo custo unitário da última compra. É o campo que conversa com o CMV |
Duas regras salvam esse modelo. Primeira: o valor não precisa ser preenchido pela cozinha. A equipe registra quantidade e motivo, a gestão valoriza depois, no fechamento. Segunda: registre também o que foi descartado por decisão correta, como sobra de bufê que não pode voltar. Relatório que só aceita erro vira relatório de confissão, e ninguém preenche. Terceira, e é a que sustenta as outras duas: o relatório nunca pode ser usado para punir indivíduo. A regra precisa ser pública e simples, perda registrada não gera consequência, perda escondida gera. No dia em que o primeiro registro virar advertência, o relatório acabou e você volta a descobrir o prejuízo só no fechamento do mês.
Como classificar a causa, senão o relatório não decide nada
Um relatório com 40 linhas e 40 motivos diferentes não gera ação. A lista de motivos precisa ser curta e cada motivo precisa apontar para um dono e uma correção. A tabela abaixo é a classificação que funciona na maioria das operações.
| Motivo | Onde aparece | Correção típica | Quando revisar |
|---|---|---|---|
| Validade vencida | Estoque seco, câmara fria | Etiqueta com data, FEFO e conferência na abertura | Diária |
| Rendimento abaixo da ficha | Pré-preparo | Refazer o teste de rendimento e atualizar a ficha técnica | A cada troca de fornecedor |
| Erro de cocção | Praça quente | Padronizar tempo e temperatura, treinar o posto | Semanal |
| Porcionamento acima do padrão | Montagem e expedição | Porcionador, balança de bancada e conferência por amostragem | Semanal |
| Produção excedente | Mise en place, bufê | Ajustar a previsão de demanda pelo histórico de vendas | Semanal |
| Devolução do cliente | Salão | Investigar o prato, não o garçom. Costuma ser receita ou temperatura | Imediata |
| Avaria e quebra | Recebimento, transporte interno | Conferência na entrega e negociação com o fornecedor | Mensal |
A coluna “quando revisar” é o que transforma dado em rotina. Validade vencida se resolve olhando prateleira todo dia. Rendimento abaixo da ficha se resolve com teste, não com bronca. Se a maior parte das suas linhas cair em validade vencida, o problema não é a cozinha, é a compra, e vale revisar o estoque mínimo e máximo de cada item antes de qualquer outra coisa.
Como transformar o relatório em impacto no CMV
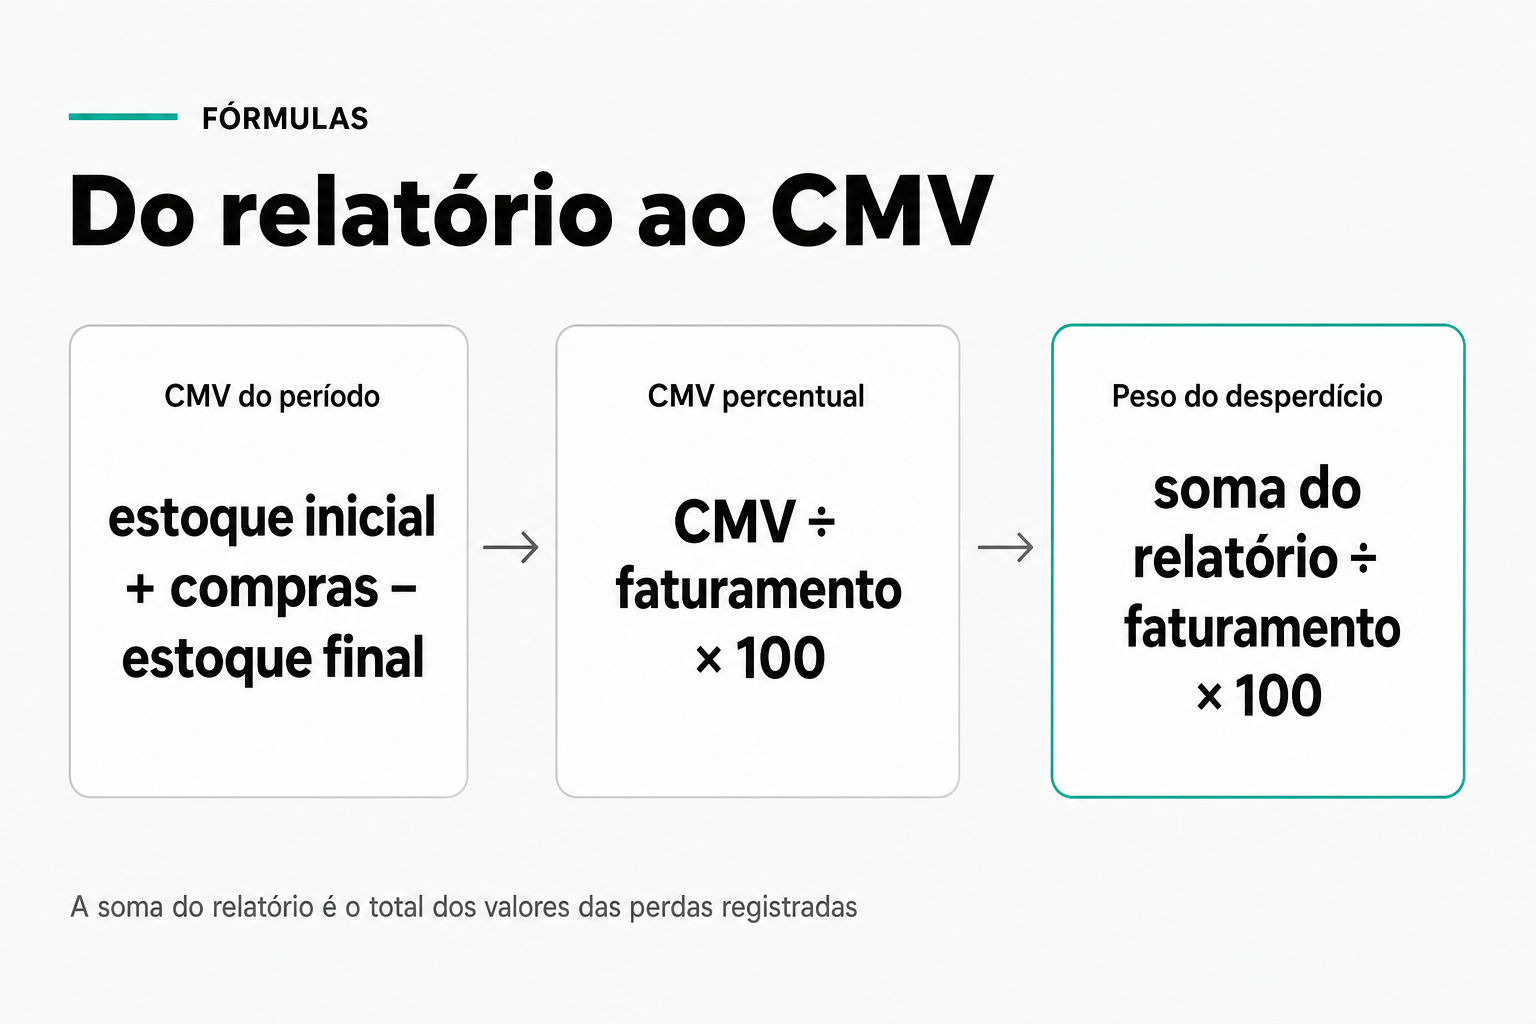
O relatório só ganha poder quando vira percentual. A conta base é a fórmula do Custo de Mercadoria Vendida, que a Abrasel apresenta na sua cartilha de CMV para bares e restaurantes:
- CMV do período = estoque inicial + compras, menos estoque final
- CMV percentual = CMV dividido pelo faturamento, multiplicado por 100
- Peso do desperdício = soma dos valores do relatório, dividida pelo faturamento, multiplicada por 100
Exemplo hipotético, só para mostrar a mecânica: um restaurante fatura R$ 180.000 no mês, tem estoque inicial de R$ 22.000, compra R$ 62.000 e fecha com estoque de R$ 20.000. O CMV é R$ 64.000, ou 35,6% do faturamento. Se o relatório de desperdício somou R$ 5.400 no mesmo período, o desperdício representa 3% do faturamento e cerca de 8,4% de todo o CMV. Sem o relatório, esses R$ 5.400 continuariam escondidos dentro do CMV, indistinguíveis do custo legítimo dos pratos vendidos.
Não procure um percentual de desperdício “aceitável” publicado: não existe número oficial para restaurante brasileiro, e as faixas de referência que circulam são de CMV total, não de perda isolada. O parâmetro útil é o seu próprio histórico. Meça quatro semanas seguidas, use esse valor como linha de base e persiga queda mês a mês.
Esse é exatamente o ponto que a cartilha da Abrasel chama de diferença entre CMV teórico e CMV real. O teórico é o que as fichas técnicas dizem que deveria ter sido gasto, com porcionamento certo e sem perda. O real é o que o estoque prova que foi gasto. A distância entre os dois é desperdício, erro de porcionamento, avaria ou desvio, e o relatório é o instrumento que dá nome a essa distância. A mesma cartilha registra faixas de referência de 25% a 40% de CMV para pratos de cozinha e uma regra prática de que CMV somado à mão de obra não deveria passar de 65% da receita bruta.
Para fazer essa conta com os seus números sem montar planilha do zero, dá para usar a calculadora de CMV e comparar o resultado com o total do relatório do mesmo mês. Se você prefere construir tudo na mão, o caminho é o mesmo de uma planilha de controle de estoque com uma aba a mais para as perdas.
Um alerta sobre o denominador: sem inventário confiável, o CMV é chute e o relatório de desperdício não tem com o que ser comparado. Se a contagem de estoque hoje é anual ou não existe, resolva isso primeiro, seja com contagem cíclica ou com inventário perpétuo.
A rotina que faz o relatório chegar na terceira semana
Relatório de desperdício costuma morrer nas primeiras semanas. Não por falta de vontade, mas porque foi desenhado como tarefa extra em vez de virar parte do turno. Três âncoras resolvem isso:
- Balança e formulário na área de descarte. Se o registro exige caminhar até o escritório, ele não acontece. O ponto de registro precisa estar a menos de dois passos da lixeira.
- Um minuto no fechamento de cada turno. Quem fecha confere se as linhas do turno foram registradas e assina. Não é auditoria, é fechamento de caixa da comida.
- Uma leitura semanal de quinze minutos. Some por motivo, não por item. Escolha uma causa e ataque só ela na semana seguinte. Atacar sete causas ao mesmo tempo não corrige nenhuma.
Vale também combinar o relatório com a ordem de saída do estoque. Registrar perda por validade sem aplicar FEFO é medir a mesma falha para sempre. Se a diferença entre as duas lógicas ainda não está clara no seu time, vale revisar FIFO e FEFO no estoque do restaurante, porque em perecível a data de vencimento manda mais que a data de entrada.
O que fazer com o excedente que ainda serve
Parte do que aparece no relatório como produção excedente não precisa ir para o lixo. Desde 2025, o Brasil tem uma política federal específica sobre isso: a Lei nº 15.224, de 30 de setembro de 2025, instituiu a Política Nacional de Combate à Perda e ao Desperdício de Alimentos e revogou a antiga Lei nº 14.016/2020. É norma federal, vale em todo o país, e três pontos dela interessam direto a quem toca restaurante:
- Podem ser doados alimentos embalados dentro do prazo de validade e também alimentos in natura ou preparados, desde que mantidas as propriedades nutricionais e a segurança para consumo humano, respeitadas as normas sanitárias vigentes.
- O doador e o intermediário só respondem civilmente por danos quando houver dolo, e a doação não configura relação de consumo.
- Alimentos sem condições de consumo humano podem ser destinados a compostagem agrícola ou à produção de biomassa para geração de energia, na forma de regulamento.
A lei também criou o Selo Doador de Alimentos, concedido pelo Poder Executivo a estabelecimentos doadores, com validade de dois anos e renovação por nova avaliação. Registrar o excedente doado como uma linha própria do relatório, separada do descarte, muda a conversa interna: em vez de esconder sobra, a equipe passa a ter para onde direcioná-la.
Etiqueta e validade: a norma que sustenta a coluna de descarte
A coluna “validade vencida” só é confiável se cada item armazenado tiver identificação. Essa exigência é federal e vem da cartilha da Anvisa sobre a RDC nº 216/2004, que determina que os alimentos preparados e guardados sejam identificados com nome do produto, data de preparo e prazo de validade, e que produtos com prazo vencido não sejam usados no preparo.
Atenção à jurisdição, porque é onde a maioria dos artigos erra. A RDC 216/2004 é a regra federal da Anvisa e vale para todo o país. Estados e municípios podem publicar normas próprias mais restritivas, com prazos de validade de preparados e temperaturas diferentes das federais, e o que vale no seu salão é a norma da vigilância sanitária local somada à federal. Antes de definir os prazos internos que vão alimentar o relatório, confirme a norma estadual e municipal da sua cidade, não copie o prazo de um blog nem o de um restaurante de outro estado.
Na prática, o par que fecha o ciclo é etiqueta mais checagem diária. Quem quiser padronizar essa parte da rotina pode partir de um checklist de APPCC e segurança de alimentos e recortar apenas os itens de validade e armazenamento. Se o volume de itens já não cabe em papel, um app de gestão de validade resolve o alerta antes do vencimento, que é o único momento em que a informação ainda vale dinheiro.
A primeira semana de registro
Imprima a tabela de sete campos, coloque uma balança ao lado da lixeira da cozinha e feche a primeira semana com soma por motivo. Não tente medir tudo no primeiro mês. Um relatório imperfeito preenchido todo dia vale mais que um relatório perfeito preenchido em três dias e abandonado.
Se você quer que esse registro aconteça no turno, com foto, responsável e alerta de validade em vez de folha solta que some, é isso que o Koncluí faz: transforma a rotina de checagem em algo que a equipe executa sem você estar por perto. Comece calculando o CMV atual da sua operação e compare com o que o seu primeiro relatório de desperdício revelar.
Dúvidas que aparecem depois da primeira semana de registro
E se a equipe esquecer de registrar metade dos descartes?
Use a semana mesmo assim, mas marque o fechamento como incompleto e não tome decisão de processo com ela. Some o que foi registrado, compare com o CMV real do período e trate a diferença como sinal de subregistro, não como meta batida. Na semana seguinte, o problema a atacar é o ponto de registro: balança longe, formulário sumindo ou turno que fecha sem conferir as linhas. Três semanas com subregistro insistente pedem troca de método (foto no descarte, checklist no fechamento ou responsável único por turno), não mais bronca em reunião.
Quem valoriza a linha: a cozinha, o gerente ou o contador?
A cozinha registra quantidade, etapa e motivo; a valorização fica com quem já fecha compra e estoque, em geral o gerente ou o responsável financeiro. Misturar as duas tarefas no mesmo momento do turno é o jeito mais rápido de a linha virar estimativa. Combine um horário fixo (por exemplo, segunda de manhã) para preencher o valor com o custo unitário da última entrada e arquive a planilha junto do inventário da semana. Se o contador só entra no fechamento mensal, ele consome o total valorizado: não precisa digitar cada descarte.
Como faço se tenho duas unidades com CNPJ diferente?
Cada CNPJ fecha o próprio relatório e o próprio CMV; não some desperdício de um CNPJ no faturamento do outro. Use o mesmo modelo de sete campos e a mesma lista de motivos nas duas casas, para a comparação entre unidades fazer sentido. A leitura semanal pode ser conjunta, mas a decisão de compra, estoque e treinamento é por operação. Se um sócio centraliza a compra, separe no relatório o descarte da unidade que recebeu o item: o problema de validade em A não se corrige mudando o cardápio de B.
Refeição do colaborador e degustação entram no relatório?
Não na coluna de desperdício, se a casa já trata isso como custo de pessoal ou de desenvolvimento de cardápio. Misture refeição de equipe com validade vencida e o percentual deixa de apontar falha de processo. Se quiser rastrear, abra motivos à parte (refeição colaborador, degustação, amostra) e exclua-os do peso do desperdício sobre o faturamento. O que importa no CMV de perda é o que saiu sem virar venda nem benefício formal da operação.
O valor da última compra mudou no meio do mês. Qual custo uso?
Use o custo unitário da última entrada válida do item no momento em que a linha é valorizada, e mantenha essa regra em todas as semanas. Alternar entre preço médio, última compra e preço de tabela sem critério torna a série incomparável. Se a oscilação de um item for grande, anote o custo usado na própria linha ou numa coluna auxiliar de gestão, sem pedir isso à cozinha. O objetivo é consistência mês a mês: a tendência importa mais do que o centavo perfeito em cada descarte.
Quando o desperdício deixa de ser um CMV alto sem causa
Com sete campos no descarte, motivos fechados e uma leitura semanal por causa, o buraco que antes só aparecia no fechamento ganha nome, turno e dono de correção. A operação para de discutir fornecedor no escuro e passa a atacar validade, porcionamento ou previsão de produção com número da própria casa. Se ainda não tem o CMV do mês em mãos para cruzar com a primeira semana de relatório, use a calculadora de CMV e compare os dois lados da conta.