
Análise de custos em restaurante é separar o que é custo fixo do que é variável, descobrir quanto sobra de cada real vendido depois do custo direto (a margem de contribuição) e usar essa sobra para achar o faturamento mínimo que a casa precisa bater todo mês para não fechar no vermelho (o ponto de equilíbrio). Os três números se encaixam numa conta só: custo fixo dividido pela margem de contribuição, em percentual, dá o ponto de equilíbrio em reais.
O CMV costuma ser a maior fatia do custo variável e, se o seu fechamento mensal ainda não está de pé, o guia sobre como calcular o CMV do restaurante cobre esse pedaço específico com profundidade. Este texto monta o resto do quadro: como classificar cada conta, como chegar na margem de contribuição e como usar os dois números para saber, com uma conta só, se a operação está saudável ou só parece estar.
Como separar custo fixo, custo variável e custo misto na prática
A regra é simples de enunciar e difícil de aplicar sem exemplo: custo fixo não muda com o volume de vendas, custo variável muda na mesma proporção do volume, e custo misto tem uma parte de cada. O erro mais comum não é confundir os extremos, é esquecer que várias contas do restaurante são mistas e tratá-las como se fossem só fixas.
É a classificação que o e-book Custos Fixos e Variáveis do Sebrae/PR detalha conta por conta, com o alerta de que a mesma linha pode mudar de categoria dependendo de como o negócio opera. Sobre a energia elétrica o material é explícito: assim como na conta de água, parte do consumo é fixa e parte é variável, e toda demanda consumida por máquinas e equipamentos de produção entra como variável. Num restaurante, isso é exatamente o que forno, fogão e câmara fria consomem para dar conta do movimento.
| Conta | Classificação | Por quê |
|---|---|---|
| Aluguel do salão | Fixo | Mesmo valor esteja o salão cheio ou vazio |
| Salários e encargos do quadro fixo | Fixo | Pago mesmo em mês de faturamento fraco |
| Honorários do contador | Fixo | Valor contratado, não depende do volume vendido |
| CMV (insumos e embalagem que saem com o pedido) | Variável | Sobe e desce junto com o volume vendido, tratado em cálculo do CMV mensal |
| Impostos sobre a venda | Variável | Só existe quando há venda para tributar |
| Comissão de marketplace de delivery | Variável | Proporcional a cada pedido que passa pelo aplicativo |
| Água e esgoto | Misto | Parte do consumo não depende do movimento, parte sobe com a produção da cozinha |
| Energia elétrica | Misto | Mesma lógica da água: parte fixa, parte ligada ao uso de fogão, forno e câmara fria |
Duas contas do quadro merecem atenção redobrada porque puxam bloco próprio de gestão: mão de obra, tratada com detalhe em controle de custo de mão de obra, e o restante dos variáveis, aprofundado em controle de custos variáveis. Sem separar isso corretamente, qualquer conta de margem de contribuição ou ponto de equilíbrio que você fizer depois vem torta.
Margem de contribuição: o que sobra do preço depois do custo variável
Margem de contribuição é o valor das vendas menos os custos e despesas variáveis. É o quanto cada real vendido contribui para pagar os custos fixos e, o que sobrar depois disso, virar lucro. A fórmula, do jeito que o material do Sebrae sobre margem de contribuição apresenta, é:
Margem de Contribuição = Valor das Vendas menos (Custos Variáveis + Despesas Variáveis)
Em percentual, divida o resultado pelo valor das vendas e multiplique por 100. É esse percentual que entra na conta do ponto de equilíbrio na próxima seção, e é ele que revela o erro clássico de quem confunde margem de contribuição com o percentual aplicado sobre o custo para formar o preço: são contas diferentes, e tratar as duas como sinônimo faz o dono achar que sobra mais do que realmente sobra.
Um exemplo com números redondos de um restaurante fictício, faturamento mensal de R$ 160.000, ajuda a ver a conta funcionando:
| Linha | Valor | % do faturamento |
|---|---|---|
| Faturamento do mês | R$ 160.000 | 100% |
| (-) CMV | R$ 48.000 | 30% |
| (-) Impostos sobre a venda | R$ 12.800 | 8% |
| (-) Comissão média de marketplace | R$ 6.400 | 4% |
| (-) Taxa de cartão | R$ 3.200 | 2% |
| = Margem de contribuição | R$ 89.600 | 56% |
Na ponta do cardápio, o mesmo percentual vale por prato. Um prato vendido a R$ 32,00, com custo variável total (CMV mais impostos mais comissão mais cartão) de R$ 14,08, tem margem de contribuição de R$ 17,92, ou os mesmos 56% do exemplo acima. Para saber esse número prato a prato, e não só no total do mês, o cálculo detalhado está em margem por prato; para a leitura da margem bruta da operação inteira, o caminho é cálculo da margem bruta do restaurante.
Ponto de equilíbrio: o faturamento que cobre os custos fixos
Ponto de equilíbrio é o faturamento mínimo que a casa precisa bater para pagar todos os custos fixos, sem sobrar nem faltar nada. Abaixo dele, mês a mês a operação queima caixa mesmo tendo movimento. A fórmula:
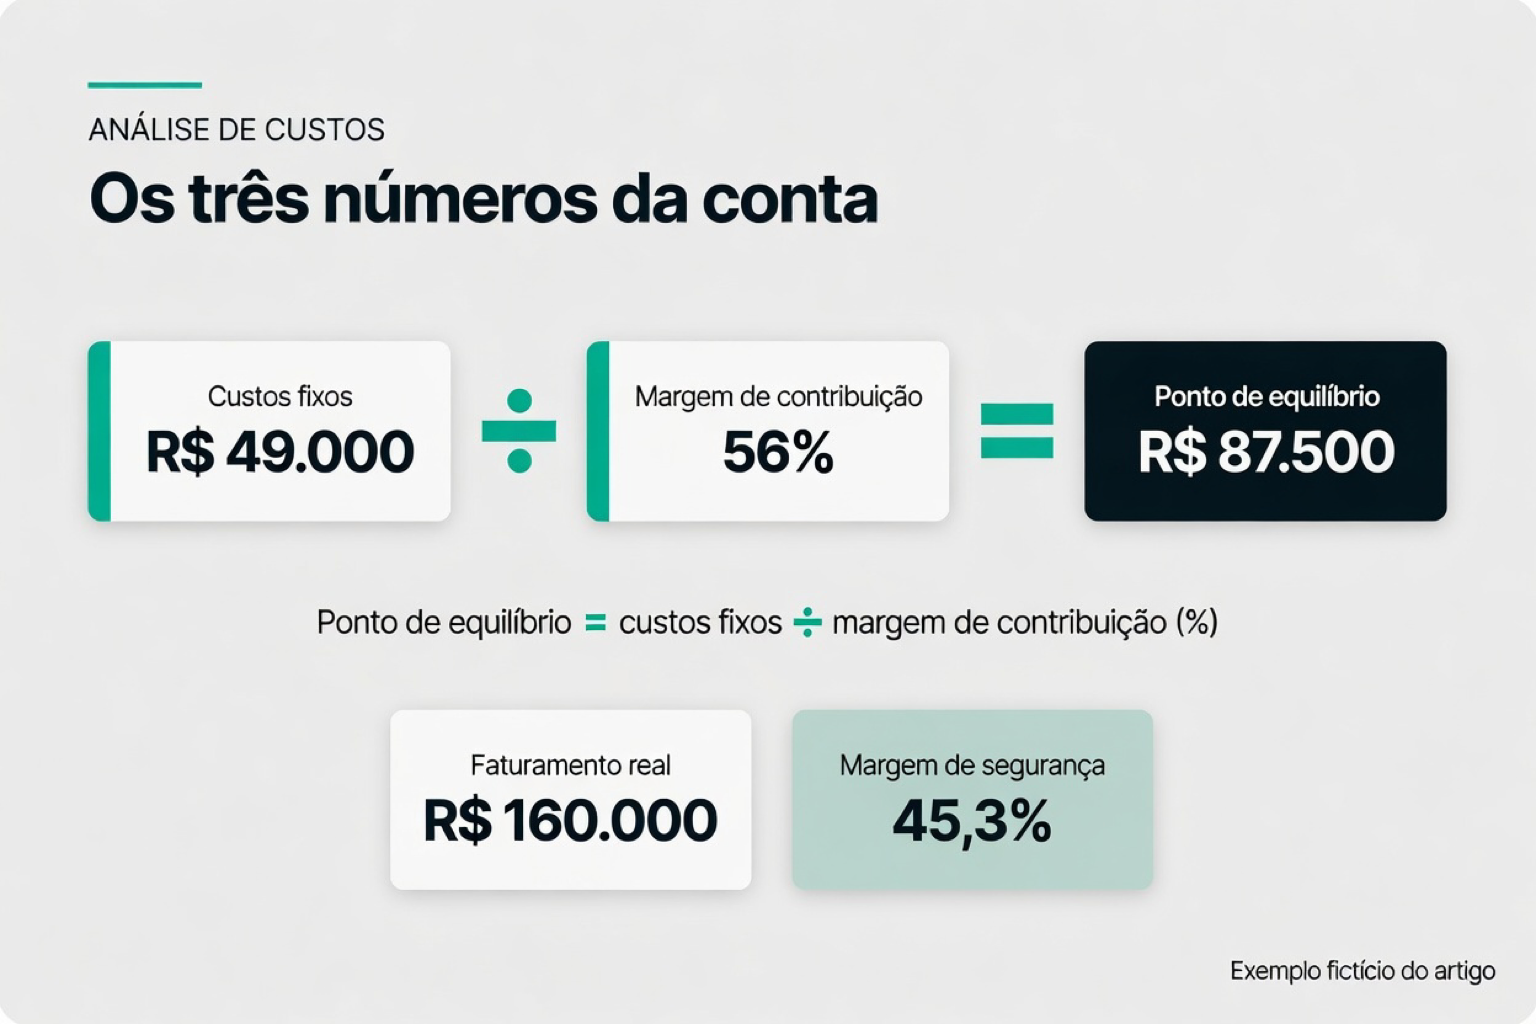
Ponto de Equilíbrio (em R$) = Custos Fixos ÷ Margem de Contribuição (%)
Seguindo o mesmo restaurante fictício do exemplo anterior, com custos fixos mensais de R$ 49.000 (aluguel, quadro fixo com encargos, contador e taxas fixas somados) e margem de contribuição de 56%:
| Item | Valor |
|---|---|
| Custos fixos do mês | R$ 49.000 |
| Margem de contribuição | 56% |
| Ponto de equilíbrio (faturamento) | R$ 87.500 |
| Faturamento real do mês | R$ 160.000 |
| Margem de segurança (quanto o faturamento pode cair antes do prejuízo) | 45,3% |
A mesma lógica vale em quantidade de pratos, e é a versão que mais ajuda quem opera o salão no dia a dia: divida os custos fixos pela margem de contribuição unitária. No prato de R$ 32,00 com margem de contribuição de R$ 17,92, a casa precisa vender cerca de 2.734 unidades por mês, ou aproximadamente 91 por dia, considerando apenas esse item para cobrir os R$ 49.000 de fixos. Na prática, o cardápio inteiro compartilha essa meta, cada prato entra com a sua margem, mas o exercício mostra o tamanho real do desafio por trás de uma meta de faturamento que muitas vezes é definida no chute.
Quanto mais alto o ponto de equilíbrio em relação ao faturamento normal da casa, menor a margem de segurança e maior o risco de qualquer mês fraco virar prejuízo. Reduzir esse risco passa por duas alavancas, e só por elas: subir a margem de contribuição (cortando custo variável ou reajustando preço) ou reduzir custo fixo. Não existe terceira via.
Rotina mensal para manter os três números vivos
Calcular uma vez e guardar na gaveta não serve. Preço de insumo muda, contrato de aluguel reajusta, comissão de marketplace é renegociada, e cada uma dessas mudanças desloca o ponto de equilíbrio sem avisar. Uma rotina mensal que sustenta os três números:
- Feche o CMV do mês antes de qualquer outra conta, porque ele alimenta a margem de contribuição.
- Revise a lista de custos fixos contra o extrato bancário, não contra a memória. Contrato reajustado ou fornecedor novo de manutenção muda o número sem que ninguém perceba.
- Recalcule a margem de contribuição percentual e compare com o mês anterior. Uma queda de dois pontos percentuais já é um bom gatilho para investigar antes de fechar o mês.
- Refaça o ponto de equilíbrio e verifique a distância entre ele e o faturamento real. Margem de segurança encolhendo é o sinal mais cedo de aperto de caixa, antes mesmo do saldo bancário mostrar o problema.
- Documente o que mudou em uma rotina de gestão financeira, para o próximo fechamento comparar com uma base sólida. O passo a passo dessa organização está em gestão financeira básica para restaurante, e o orçamento anual que amarra tudo isso em gestão orçamentária anual.
Quando o ponto de equilíbrio sobe: onde procurar antes de reajustar o cardápio
Ponto de equilíbrio subindo tem duas origens possíveis, e confundir uma com a outra faz o gestor atacar o problema errado.
| O que mudou | Efeito no ponto de equilíbrio | Onde investigar primeiro |
|---|---|---|
| Custo fixo subiu (aluguel, quadro de pessoal, contrato de serviço) | Sobe direto, na mesma proporção | Lista de custos fixos linha a linha, contra o extrato bancário do mês |
| Margem de contribuição caiu (insumo mais caro, comissão maior, desconto mal calculado) | Sobe de forma não linear, porque o percentual está na base da divisão | Análise de custos operacionais, item por item da operação |
Na maioria dos casos é a segunda linha que pega o dono desprevenido, porque custo fixo costuma mudar devagar e com aviso (reajuste de aluguel, novo contrato), enquanto a margem de contribuição erode aos poucos com pequenas concessões: desconto de app que ninguém recalculou, porção que cresceu na cozinha, fornecedor que subiu 4% sem que a ficha técnica fosse atualizada. Antes de reajustar o cardápio inteiro, vale entender qual é a margem de lucro que faz sentido para o seu formato de operação, discutida em margem de lucro ideal para restaurante, porque reajuste sem meta clara tende a corrigir demais ou de menos.
Se você quer rodar essa conta com os números da sua própria casa antes de montar a planilha inteira, a calculadora de CMV da Koncluí já devolve o percentual sobre o faturamento, o primeiro dado que entra na conta da margem de contribuição e do ponto de equilíbrio.
O que costuma sobrar quando o dono fecha a conta sozinho
Como eu separo a parte fixa e a variável da energia e da água sem virar contador?
Use o menor consumo dos últimos meses fracos como base fixa e trate o que passar disso como variável. Em mês de reforma, férias coletivas ou volume bem abaixo do normal, o que ainda aparece na conta é o mínimo da casa: iluminação, câmaras ligadas, limpeza, banheiros. O que sobe quando a cozinha produz mais entra na margem de contribuição. Não precisa ser milimétrico no primeiro mês; o importante é não jogar a conta inteira em custo fixo, porque isso infla o ponto de equilíbrio e esconde o custo real de cada prato.
Salão e delivery pedem ponto de equilíbrio separado?
Sim, quando a comissão de marketplace e o mix de canais mudam a margem de contribuição de forma clara. Um prato com a mesma ficha técnica no salão e no app deixa sobras diferentes depois do custo variável, porque o app leva comissão e o salão não. Se você misturar os dois canais numa média só, o faturamento “mínimo” da casa pode parecer confortável no total e ainda assim o delivery estar queimando a sobra que o salão gera. Rode a margem por canal com o faturamento e os variáveis de cada um; o ponto de equilíbrio da operação inteira continua útil, mas a decisão de volume e de desconto no app precisa do número separado.
A margem de contribuição está boa e o caixa continua apertado. O que está faltando na conta?
Margem de contribuição e ponto de equilíbrio medem resultado econômico do mês, não o dia a dia do extrato. Estoque comprado à vista, prazo de cartão, adiantamento a fornecedor e conta a receber de eventos ou empresas empurram a saída de dinheiro para fora da lógica da planilha. Se o percentual de margem está estável e o saldo some no meio do mês, o problema costuma ser capital de giro e prazo, não a classificação de fixo e variável. Cruze o ponto de equilíbrio com o calendário de pagamento: quanto entra em PIX e cartão, e em quantos dias; quanto sai de compra de insumo antes da venda correspondente.
Tenho duas unidades com CNPJ diferente. Faço uma conta só ou uma por loja?
Faça uma por loja e, se quiser, uma consolidada depois. Aluguel, quadro fixo, mix de cardápio e comissão de delivery quase nunca são iguais entre unidades, então a margem de contribuição e o ponto de equilíbrio mudam. Uma média das duas casas esconde a unidade que já está abaixo do equilíbrio e a que sobra. Use a consolidada só para ver o grupo; a decisão de cortar fixo, reajustar prato ou fechar um turno deve nascer do número de cada CNPJ.
Quem fecha essa rotina todo mês: eu, o gerente ou o contador?
O dono ou o gerente define o que é fixo, variável e misto na operação real; o contador confere se os valores batem com extrato, notas e encargos. Se só o contador montar a planilha sem quem opera a cozinha e o salão, contas mistas e extras de escala tendem a ir para a linha errada. Se só o dono fechar sem o extrato e a folha, o número fica bonito e desconectado do banco. O arranjo que costuma segurar é: a casa classifica e atualiza os percentuais; a contabilidade valida os totais no fechamento.
Quando o fechamento deixa de ser chute
Quem separa fixo, variável e misto, recalcula a margem de contribuição e acompanha o ponto de equilíbrio todo mês troca a meta de faturamento inventada por um número que a operação consegue defender. A decisão de reajustar prato, cortar comissão ou rever quadro fixo passa a ter base, em vez de sensação de “mês fraco”. Para começar pelo dado que mais puxa a margem, rode o CMV da sua casa na calculadora de CMV da Koncluí e leve esse percentual para a conta de equilíbrio do mês.