
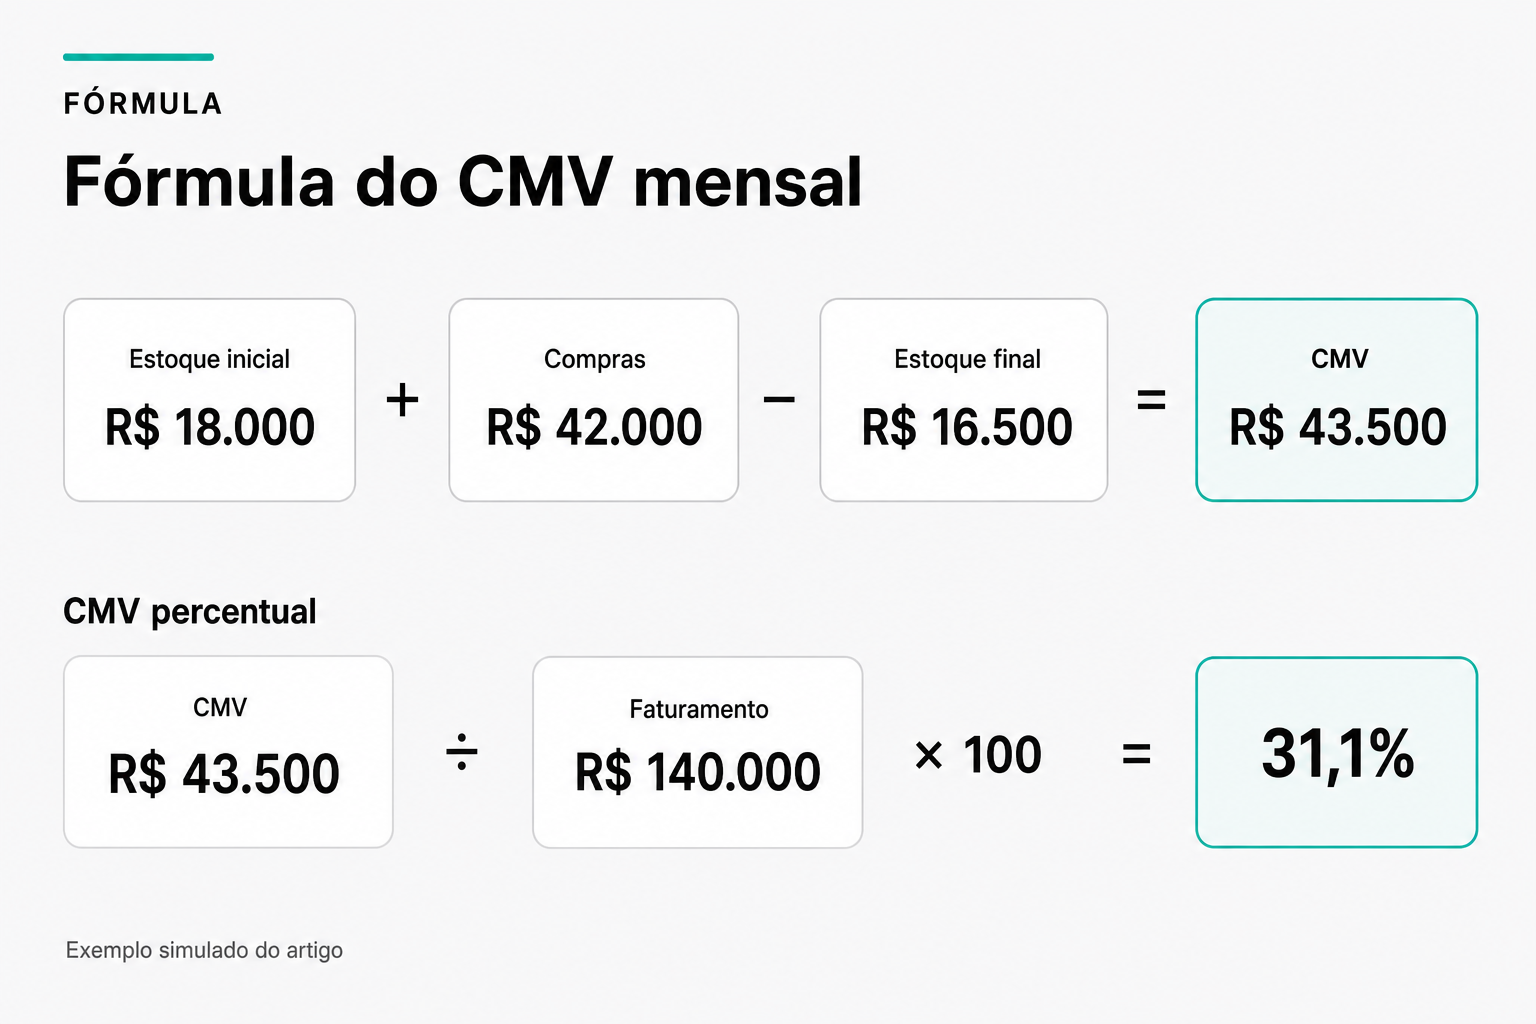
O cálculo do CMV mensal é uma subtração: estoque inicial + compras do mês, menos o estoque final. O resultado é quanto de mercadoria saiu do estoque para virar venda naquele mês. Divida pelo faturamento, multiplique por 100 e você tem o CMV percentual, o indicador que diz quanto de cada real vendido foi embora só em insumo.
A fórmula não é o problema. O que quebra o CMV da maioria dos restaurantes é a contagem: estoque final chutado, nota de fornecedor lançada no mês errado, perda que ninguém registrou. Este texto trata do fechamento mensal em si, ou seja, a rotina que faz o número sair confiável todo dia 1. Se você ainda está na dúvida sobre o conceito, o guia sobre como calcular o CMV de restaurante cobre a base antes de você seguir daqui.
A fórmula do CMV mensal e o que entra em cada parcela
A conta é a mesma que o Sebrae usa para restaurantes e segue a mesma lógica que a legislação fiscal brasileira adota para apurar custo. O Regulamento do Imposto de Renda (Decreto 9.580/2018) determina, no artigo 301, que o custo das mercadorias revendidas seja apurado com base no registro permanente de estoques ou no valor dos estoques existentes no fim do período. O artigo 304 vai além: ao final de cada período de apuração do imposto sobre a renda, a pessoa jurídica deve promover o levantamento e a avaliação dos seus estoques. Uma ressalva de escopo importa aqui: o RIR trata do IRPJ, então o prazo que a lei cobra é o da apuração do imposto, trimestral ou anual, e não o fechamento mensal do gestor. Contar e valorizar estoque já é obrigação em algum ponto do calendário fiscal; fazer isso todo mês é decisão de gestão, e é ela que torna o CMV comparável entre períodos.
Cada parcela tem uma regra própria:
- Estoque inicial: é sempre o estoque final do mês anterior, ao custo. Nunca é uma nova estimativa. Se você recontou e deu diferente, o problema está na contagem passada, não aqui.
- Compras: tudo que entrou no período. Pelo artigo 301 do RIR, o custo de aquisição inclui transporte e seguro até o seu estabelecimento e os tributos devidos na compra. Frete entra. Devolução sai. Impostos que a empresa recupera como crédito ficam de fora, o que na prática significa que, para a maioria dos restaurantes do Simples Nacional, o valor da nota entra inteiro.
- Estoque final: contagem física valorizada ao custo. O artigo 307 admite valorizar pelo custo médio ou pelo custo dos itens adquiridos mais recentemente. Escolha um critério e mantenha, porque trocar de critério no meio do ano cria uma variação de CMV que não existiu na operação.
- Consumo interno: refeição de funcionário e cortesia consomem insumo do estoque e precisam de tratamento explícito. O caminho mais limpo é registrar como consumo interno e tirar do CMV de venda, lançando como custo de pessoal. Se ficar dentro, o CMV aparece inflado sem que a cozinha tenha errado nada. O que não dá é ignorar.
Um exemplo simulado, com números redondos para facilitar a leitura. Estoque inicial de R$ 18.000, compras de R$ 42.000 e estoque final de R$ 16.500. O CMV do mês é R$ 43.500. Com faturamento de R$ 140.000, o CMV percentual fica em 31,1%. Se no mês seguinte o mesmo restaurante fatura R$ 155.000 e o CMV sobe para R$ 52.000, o percentual foi para 33,5%: vendeu mais e mesmo assim entregou pior. É exatamente esse tipo de leitura que o valor absoluto esconde e o percentual revela.
A rotina de fechamento: quatro dias, não uma tarde
Fechamento de CMV feito de última hora produz número inútil. A rotina abaixo distribui o trabalho e, principalmente, define quem faz o quê. É o formato que sustenta a comparação entre meses, porque cada fechamento é feito do mesmo jeito.
| Quando | Tarefa | Quem faz | Erro que isso evita |
|---|---|---|---|
| Último dia útil, antes do serviço | Congelar o recebimento: nada entra na contagem depois deste corte, e o que chegar já é do mês seguinte | Recebimento | Nota do dia 31 lançada no mês errado, que infla o CMV de um mês e esvazia o do outro |
| Último dia, após o fechamento do salão | Contagem física de todos os setores, com cozinha limpa e nenhuma produção em andamento | Dupla fixa: um conta, outro anota | Item contado duas vezes ou pote em produção que não é nem estoque nem venda |
| Dia 1 | Valorizar a contagem pelo critério escolhido e lançar perdas, quebras, transferências entre unidades e consumo interno | Gestor ou administrativo | Perda não registrada aparecendo como consumo de venda, o que mascara desperdício |
| Dia 2 | Fechar o CMV, calcular o percentual e separar alimentos de bebidas | Gestor | Bebida de giro alto e margem diferente escondendo um problema na cozinha |
| Dia 3 | Comparar com os três meses anteriores e abrir uma ação para cada desvio acima de 1 ponto percentual | Gestor com o chef ou o cozinheiro líder | Relatório bonito que ninguém usa para decidir nada |
Contagem geral no fim do mês não elimina a contagem semanal dos itens críticos. Proteína, queijo, azeite e destilado costumam responder pela maior parte do valor do estoque e são justamente onde o furo aparece primeiro. Manter o inventário perpétuo desses itens resolve isso sem parar a operação: você conta poucos itens por semana em vez de tudo de uma vez.
Como ler o CMV percentual sem se enganar
O Sebrae aponta a faixa de 25% a 35% do faturamento como referência para restaurantes. É referência, não meta universal. Uma pizzaria com massa própria, uma churrascaria de rodízio e uma cafeteria vivem em pontos muito diferentes dessa faixa, e todas podem ser saudáveis. Rodízio de carne trabalha com CMV alto por natureza e compensa no ticket e no volume. Cafeteria trabalha com CMV baixo e o aperto está em folha e aluguel.
Por isso a leitura que importa é a sua contra você mesmo. Três referências valem mais que a média do mercado:
- Seu próprio histórico: o CMV deste mês contra os três anteriores. Desvio acima de 1 ponto percentual pede investigação, não explicação pronta.
- CMV separado por categoria: alimentos e bebidas em linhas distintas. Somados, um cancela o outro e você não enxerga nada.
- CMV teórico contra CMV real: o teórico vem das fichas técnicas multiplicadas pelas vendas do PDV. O real vem da contagem. A diferença entre os dois é a sua perda, e ela tem nome: desperdício, porcionamento fora do padrão, quebra ou desvio.
O CMV subiu. Onde procurar primeiro
Quase toda alta de CMV cai em um punhado de causas. A tabela abaixo é para usar no dia 3 do fechamento, com o número na mão, em vez de reunir a equipe para falar genericamente em “reduzir desperdício”.
| O que você observa | Causa mais provável | Onde conferir primeiro | Ação |
|---|---|---|---|
| CMV subiu e o faturamento também subiu | Mix de vendas mudou para pratos de custo maior | Ranking de pratos vendidos no PDV, mês contra mês | Recalcular a margem dos pratos que ganharam volume e ajustar cardápio ou preço |
| CMV subiu com faturamento estável | Preço de insumo aumentou ou porção saiu do padrão | Últimas três notas dos dez itens de maior valor | Renegociar, buscar substituto ou repesar as porções na produção |
| CMV oscila muito de um mês para outro | Contagem inconsistente ou corte de compras mal feito | Data das notas lançadas no último e no primeiro dia | Fixar o horário e a dupla de contagem, e congelar o recebimento antes de contar |
| CMV real muito acima do teórico | Perda operacional não registrada | Lixo, câmara fria, validade vencida e registros de quebra | Implantar registro obrigatório de descarte por turno |
| CMV baixo demais, fora do seu padrão | Estoque final superavaliado ou compra não lançada | Notas pendentes de lançamento e valorização da contagem | Refazer a valorização antes de comemorar o resultado |
O quarto caso é o mais comum e o mais caro. Enquanto a perda não tem registro por turno, ela vira consumo aos olhos da fórmula, e você fica tentado a mexer no preço do cardápio quando o problema estava na câmara fria. Montar um relatório de desperdício por setor é o que separa o CMV real do CMV teórico com honestidade.
Planilha, calculadora ou sistema
Para quem está começando, planilha resolve. A conta tem três variáveis e o Excel dá conta das três sem esforço. O ponto de virada não é o cálculo, é a coleta: quem lança a nota, quem registra a quebra do turno da noite, quem garante que a contagem de sábado não foi feita de memória na segunda. Uma planilha de controle de estoque bem montada segura uma casa até o momento em que o volume de lançamentos passa a depender da disciplina de quatro ou cinco pessoas diferentes.
A partir daí, o custo de manter a planilha viva supera o de um sistema. O sinal claro de que esse momento chegou é quando o fechamento atrasa porque alguém não lançou algo, e não porque a conta é difícil. Se o seu gargalo é esse, o problema a atacar são as rotinas de recebimento e contagem, não a fórmula: os checklists de recebimento e estoque existem exatamente para transformar essas etapas em tarefa com responsável, horário e evidência.
O que fazer com o número depois de fechado
Repassar aumento para o cardápio deixou de ser a saída fácil. Segundo a Abrasel, em 2024 a inflação da categoria de alimentos e bebidas foi de 7,69%, enquanto a inflação em bares e restaurantes ficou em 6,29%. Ou seja, o insumo subiu mais rápido do que o cardápio, e a diferença saiu da margem. A mesma publicação, de julho de 2025, registra que 35% das empresas do setor ainda não conseguiam repassar a inflação aos preços, mesmo com o grupo de alimentação e bebidas apresentando deflação de 0,18% em junho daquele ano, o que abriu alguma janela de recomposição. Alívio pontual no insumo não muda o essencial: enquanto a defasagem existir, ela é paga pela margem, e margem se defende na operação.
Isso empurra a decisão para dentro da operação. Com o CMV fechado, as ações que costumam dar resultado no mês seguinte são:
- Atualizar a ficha técnica dos cinco pratos mais vendidos. São eles que movem o CMV. Ficha desatualizada quando o fornecedor mudou é a fonte silenciosa de erro mais frequente.
- Repesar porções na prática. Compare o que a ficha diz com o que sai do passe em cinco pratos consecutivos, no horário de pico.
- Cortar ou reformular o prato de pior margem. Antes de subir preço no cardápio inteiro, olhe onde o custo real e o preço não conversam. O caminho para essa conta está na precificação baseada em custos.
- Renegociar apenas os dez itens de maior valor de compra. Concentrar a negociação neles rende mais do que espremer todo o portfólio de fornecedores.
O que ainda fica em aberto depois do primeiro fechamento
E se eu nunca contei estoque direito e não tenho estoque inicial confiável?
No primeiro mês, conte tudo e use essa contagem só como estoque final. O CMV desse período fica frágil, e isso é esperado. A partir do mês seguinte o estoque final vira o inicial, e o número passa a ser comparável. Não invente um estoque inicial “de cabeça” para forçar a fórmula: isso mascara o ponto de partida e atrasa o diagnóstico real.
A nota do fornecedor só chega no mês seguinte. Em qual CMV ela entra?
Entra no mês em que a mercadoria entrou no estoque, não no mês em que a nota chegou na mesa. Se o produto foi recebido no dia 28 e a nota veio no dia 5, a compra é do mês da entrada física. Ajuste o lançamento quando a nota aparecer e, se o fechamento já tiver saído, refaça o CMV do mês da entrada em vez de empurrar o valor para o mês atual.
Tenho duas unidades com CNPJ diferente. Fecho um CMV ou dois?
Feche um CMV por CNPJ e por unidade. Cada pessoa jurídica tem estoque, compras e faturamento próprios. Transferência entre lojas precisa sair do estoque de uma e entrar no da outra no mesmo dia, senão o CMV de uma sobe e o da outra cai sem motivo operacional. Comparar as duas lojas só faz sentido depois que cada uma fecha com a mesma rotina e o mesmo critério de valorização.
E se a equipe da noite esquecer de registrar quebra e descarte?
A perda some da contabilidade operacional e o CMV real sobe sem causa aparente no dia 3. A correção não é “lembrar a equipe”: é tornar o registro de descarte uma etapa do fechamento de turno, com responsável nomeado e conferência no dia seguinte. Sem esse hábito, você continua investigando preço de insumo quando o problema estava no lixo não lançado.
Sou dono e não tenho administrativo. Quem segura a rotina dos quatro dias?
Você define o corte e a leitura do percentual; a contagem física pode ser uma dupla da cozinha ou do salão, desde que seja a mesma em todo fechamento. O dia 1 (valorizar, lançar perda e consumo interno) é o que mais exige atenção do gestor: se ninguém assume, o CMV vira planilha atrasada. Delegar a contagem e reservar duas horas no dia 1 e no dia 2 costuma ser mais realista do que tentar fazer tudo sozinho depois do serviço.
O CMV melhora quando a rotina melhora
O cálculo do CMV mensal leva minutos. O que leva tempo é garantir que a contagem, o recebimento e o registro de perda aconteçam sempre do mesmo jeito, independentemente de quem está na escala. É por isso que restaurantes com o mesmo cardápio e o mesmo fornecedor entregam CMV tão diferente entre si.
Se você quer transformar essa rotina de fechamento em tarefas com responsável, horário e comprovação, comece pelos modelos prontos na biblioteca de checklists do Koncluí e adapte para a sua operação.