
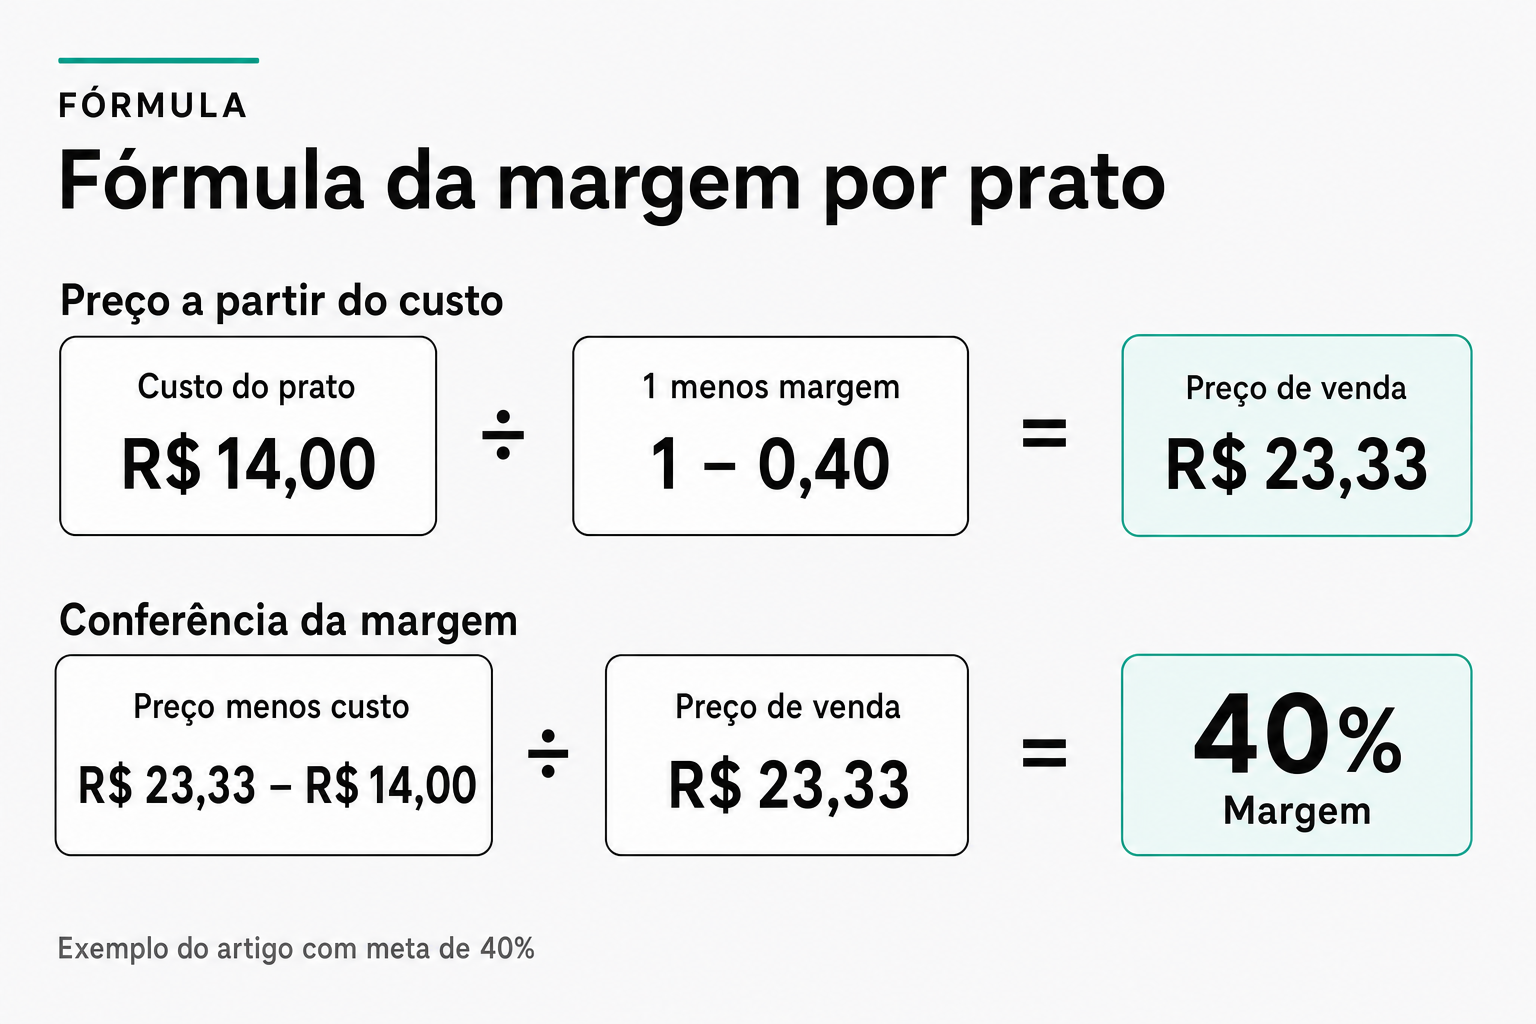
Margem por prato é o percentual do preço de venda que sobra depois de descontar o custo direto daquele prato. A fórmula é simples: Margem (%) = (Preço de Venda − Custo do Prato) ÷ Preço de Venda. O que trava a maioria dos restaurantes não é a conta em si, é ter um custo confiável para colocar do lado esquerdo dela.
O custo direto do prato é o CMV individual: ingredientes, embalagem e qualquer insumo que sai direto na produção daquela receita. O Sebrae Paraná aponta a faixa de 25% a 35% do faturamento como parâmetro saudável de custo de alimentos, e manter o indicador nesse intervalo é o que sustenta a margem de lucro do negócio. Se o seu CMV por prato está em 45% ou 50%, o problema não é o cálculo da margem, é o custo que está inflado antes mesmo de você abrir a calculadora. Para entender essa base antes de ir ao passo a passo, vale revisar o cálculo do CMV do restaurante, que é o alicerce de qualquer margem por prato confiável.
O que entra no custo antes de calcular a margem
Três blocos de custo compõem o preço mínimo de um prato: o custo direto dos insumos, os custos variáveis ligados à venda (embalagem, taxa de delivery, comissão de cartão) e a fatia dos custos fixos (aluguel, salários, energia) que aquele item precisa carregar. Ignorar o terceiro bloco é o erro mais comum: o prato parece lucrativo isoladamente, mas o restaurante fecha o mês no vermelho porque ninguém cobriu o custo fixo.
A ficha técnica é o documento que registra esse custo direto de forma auditável. O Sebrae Paraná descreve os elementos que ela precisa reunir: ingredientes e quantidades, tempo e modo de preparo, equipamento e porção, custo do insumo e mão de obra, e o preço de venda sugerido. Sem isso, qualquer margem calculada é uma estimativa sobre uma estimativa. Se sua planilha de custos ainda mistura insumos de vários pratos numa conta só, o próximo passo é separar por análise de custos por item do cardápio antes de tentar tirar a margem individual.
O cálculo passo a passo, com números
Pegue um prato de exemplo. Ingredientes custam R$ 12,00. Embalagem, taxa de delivery e energia proporcional somam R$ 2,00. O custo total do prato é R$ 14,00.
Se a meta é vender com 40% de margem, a fórmula não é multiplicar o custo por 1,4, isso dá um markup diferente. O preço de venda correto para uma margem de 40% é:
Preço = Custo ÷ (1 − Margem) = 14 ÷ (1 − 0,40) = R$ 23,33
Conferindo: (23,33 − 14) ÷ 23,33 = 0,40, ou seja, 40% de margem confirmada. Repare que a margem é calculada sobre o preço de venda, não sobre o custo. Essa distinção separa quem precifica certo de quem acha que está com 40% de margem e na prática está com bem menos.
| Prato | Custo (CMV) | Preço de venda | Margem R$ | Margem % | Leitura |
|---|---|---|---|---|---|
| Prato A | R$ 14,00 | R$ 23,33 | R$ 9,33 | 40% | Dentro da meta, manter preço |
| Prato B | R$ 18,00 | R$ 26,00 | R$ 8,00 | 30,8% | Abaixo da meta, revisar ficha ou preço |
| Prato C | R$ 9,00 | R$ 22,00 | R$ 13,00 | 59,1% | Margem alta, bom para destacar no cardápio |
| Prato D | R$ 20,00 | R$ 24,00 | R$ 4,00 | 16,7% | Margem crítica, calcular ponto de equilíbrio antes de manter no cardápio |
Essa comparação lado a lado é o que transforma o cálculo isolado em decisão de cardápio: o Prato D pode estar puxando volume de venda, mas sustenta pouco lucro por unidade, e é candidato a reformulação de ficha técnica, aumento de preço ou remoção. Para olhar esse indicador no conjunto do mês, e não prato a prato isolado, use o cálculo de CMV mensal como complemento.
Markup: como converter a margem desejada em preço de tabela
Margem e markup não são sinônimos, e confundir os dois é a causa mais comum de preço errado. Margem é calculada sobre o preço de venda. Markup é calculado sobre o custo. O Sebrae Rio Grande do Norte formaliza o markup divisor com a fórmula:
Markup = 100 ÷ [100 − (DV + DF + ML)]
Onde DV é a despesa variável em percentual sobre a venda, DF é a despesa fixa rateada em percentual, e ML é a margem de lucro desejada em percentual. Suponha DV de 8% (taxas e comissões), DF de 22% (rateio de aluguel, salários e energia) e ML de 15%. O cálculo fica:
Markup = 100 ÷ [100 − (8 + 22 + 15)] = 100 ÷ 55 = 1,818
Multiplique por 1,818 apenas o custo direto de insumos, não o custo total do exemplo anterior. No markup divisor, embalagem, taxa de plataforma e comissão de cartão já estão dentro do DV, então somá-las de novo ao custo base cobra o mesmo item duas vezes e infla o preço. Com insumos de R$ 12,00, o preço de tabela fica em R$ 21,82, e ele já cobre despesa variável, despesa fixa e a margem de lucro definida. É esse markup, e não um multiplicador genérico copiado de outro restaurante, que faz o preço fechar a conta do negócio inteiro, não só da cozinha.
Por que o markup único quebra o cardápio
Aplicar o mesmo markup para todos os pratos ignora que a proporção de mão de obra e desperdício varia por item. Um prato de preparo rápido e baixo desperdício suporta markup menor sem perder margem. Um prato de preparo longo, com perdas de cocção e porcionamento manual, precisa de markup maior para cobrir o mesmo lucro real. Ratear o custo de mão de obra por prato, e não só por CMV, é o que corrige essa distorção. Veja o modelo de controle de custos de mão de obra para chegar nesse rateio.
Erros que corroem a margem sem aparecer na planilha
A conta pode estar certa no papel e ainda assim mentir, porque parte do custo real não entrou nela. Os pontos que mais distorcem margem por prato na prática:
- Preço de insumo desatualizado na ficha técnica enquanto o fornecedor já reajustou o valor de compra.
- Perda por cocção, validade ou porcionamento fora do peso que a ficha técnica declara.
- Custos variáveis do delivery (embalagem, taxa de plataforma, comissão) tratados como despesa geral em vez de custo do prato.
- Rateio de custo fixo ausente, o que faz um prato parecer lucrativo isoladamente e não ser, no fechamento do mês.
- Planilha compartilhada por várias pessoas, sem controle de versão, com fórmulas sobrescritas sem aviso.
Nenhum desses erros aparece no resultado do mês isolado. Eles se acumulam, e o sintoma só fica visível quando o CMV geral já subiu e ninguém sabe apontar qual prato puxou a conta para baixo. Rastrear isso por categoria de custo, e não só por CMV total, é o que o controle de custos variáveis resolve.
Com que frequência revisar preço e ficha técnica
Insumo volátil (proteína, óleo, laticínio) pede revisão semanal de preço na ficha técnica. O restante do cardápio suporta revisão mensal, alinhada ao fechamento de CMV do período. Qualquer reajuste de fornecedor que derrube a margem daquele prato abaixo da meta que você definiu já justifica revisar a ficha antes do próximo ciclo, sem esperar a data fixa. Esse ritmo evita o cenário mais comum: margem calculada uma vez no lançamento do prato e nunca mais revisada, enquanto o custo dos insumos sobe mês após mês.
Definir qual margem é aceitável para o seu negócio, e não copiar um número de referência genérico, depende do peso da sua estrutura fixa e da categoria do estabelecimento. O guia de margem de lucro ideal para restaurante detalha como calcular esse piso específico.
Do cálculo manual ao controle que não depende da memória do gestor
O cálculo em si não é complicado, o que quebra é manter fichas técnicas, preços de insumo e rateio de custo fixo atualizados ao mesmo tempo, todo mês, prato por prato. Planilha resolve no início e vira gargalo quando mais de uma pessoa mexe nela. Automatizar a ficha técnica, o registro de yield real e o cruzamento com o preço de venda tira esse cálculo do improviso e transforma a margem por prato em número que o gestor confere, não em número que ele espera estar certo. A calculadora de CMV do Koncluí faz essa conta nos dois níveis, o CMV do período e a margem prato a prato a partir do custo unitário e do preço de venda de cada item.
O que ainda pesa depois que a margem por prato já está na planilha
O prato vende bem no salão e mal no delivery: uso a mesma margem nos dois canais?
Não. O preço de tabela pode ser o mesmo, mas o custo do canal não é. No delivery entram embalagem, taxa de plataforma e, em muitos casos, comissão maior do cartão. Se a ficha técnica ignora esses itens no canal, a margem do salão fica ok e a do app fica artificialmente alta. Calcule a margem por canal com o custo variável real de cada um e decida se o item permanece no app, se sobe de preço só lá ou se vira exclusiva do salão.
Quem na operação deve ser o dono da ficha e do recálculo de margem?
Um responsável único, com backup definido. Em casa pequena costuma ser o gerente ou o dono; em operação com cozinha e compras separadas, o ideal é a pessoa que fecha o CMV e a pessoa que manda na ficha técnica falarem na mesma planilha, com uma só assinatura de versão. Se a conta fica “de todo mundo”, na prática ninguém atualiza preço de insumo depois do reajuste do fornecedor. Combine quem altera, quem confere e em qual dia da semana a revisão acontece.
E se eu tiver mais de uma unidade com custo de compra diferente?
Cada unidade precisa de custo e margem próprios, mesmo com cardápio idêntico. Compra centralizada com rateio genérico mascara a unidade que paga frete maior, que tem mais perda ou que vende mais no canal caro. Mantenha a mesma ficha de receita (quantidades e modo de preparo) e separe o módulo de custo e preço por loja. Só depois de olhar margem por unidade dá para decidir se o preço de tabela nacional ainda fecha ou se alguma loja precisa de ajuste local.
Menu executivo, combo ou prato com acompanhamento opcional: como monto o custo?
Monte o custo do pacote que o cliente de fato leva, não da versão “cheia” da ficha se ela quase nunca sai assim. No executivo, some a proteína, o guarnição e a bebida ou sobremesa inclusas no preço fixo. No acompanhamento opcional, calcule a margem do prato base sem o extra e a margem do extra como item à parte; se o extra for cortesia frequente, trate o custo dele como desconto operacional e registre o impacto. Misturar opcional com base na mesma linha é o que faz o prato parecer saudável na planilha e sangrar no caixa.
Subi o preço para recuperar margem e o volume caiu: como sei se valeu a pena?
Compare o lucro em reais do período, não só o percentual de margem do prato. Multiplique as unidades vendidas pela margem em R$ de cada unidade antes e depois do reajuste, no mesmo intervalo de dias da semana. Se o percentual subiu e o total de margem em R$ caiu, o preço novo encolheu a demanda demais para o que a conta precisava. Ajuste fino (porção, guarnição ou preço em degraus) costuma ser mais seguro do que um salto único sem medir volume.
Quando a margem por prato vira decisão de cardápio, não planilha parada
Quem aplica o que leu deixa de precificar no olho e passa a ter, prato a prato, um número que conversa com o CMV do mês e com o que a operação realmente gasta. A ficha atualizada, o markup que cobre fixo e variável, e a revisão no ritmo do insumo tiram a margem do improviso e colocam no lugar certo: escolha de manter, reformular ou cortar item. Se quiser fazer a conta do período e a margem item a item no mesmo fluxo, use a calculadora de CMV do Koncluí.